Domain asphaltreparaturen.de kaufen?
Wir ziehen mit dem Projekt
asphaltreparaturen.de um.
Sind Sie am Kauf der Domain
asphaltreparaturen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain asphaltreparaturen.de kaufen?
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
Ähnliche Suchbegriffe für Tilgungsdauer
Top-Angebote
Produkte zum Begriff Tilgungsdauer:
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovative Instandhaltung, Fachbücher von Öiva, Hubert BiedermannDas Fachbuch "Innovative Instandhaltung" von TÜV Media bietet eine umfassende Analyse der modernen Instandhaltungsstrategien, die sich durch den Einfluss digitaler Technologien und Künstlicher Intelligenz (KI) verändern. In der heutigen Zeit vollzieht sich in vielen Unternehmen ein grundlegender Wandel, bei dem die Instandhaltung nicht mehr nur als technische Disziplin betrachtet wird, sondern als strategisches Element, das zur Wertschöpfung, Nachhaltigkeit und technologischen Souveränität beiträgt. Das Buch beleuchtet, wie KI-gestützte Systeme und datenbasierte Assistenzlösungen die Effizienz und Zuverlässigkeit von Instandhaltungsprozessen steigern können. Es werden zentrale Fragen zur Rolle von Cybersecurity, AR-gestützten Inspektionen und digitalem Wissensmanagement behandelt, um die Resilienz und Effizienz in der Instandhaltung zu erhöhen. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Transformation hin zu einem lebenszyklusorientierten Asset Management verbunden sind.65,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Wirtschaftslage die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und einer starken Wirtschaftslage tendiert die Tilgungsdauer dazu, kürzer zu sein, da Kreditnehmer in der Lage sind, schneller zu tilgen. Eine gute Kreditwürdigkeit kann ebenfalls zu einer verkürzten Tilgungsdauer führen, da Kreditnehmer bessere Konditionen erhalten. In Ländern mit höheren Zinssätzen und einer schwachen Wirtschaftslage kann die Tilgungsdauer länger sein, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothek abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Ratenzahlungen niedriger sind. Ein höheres Eigenkapital kann die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Ratenzahlungen entsprechend niedriger ausfallen. In Ländern mit höheren Zinssätzen und geringerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Ratenzahlungen höher ausfallen und es länger dauert, den Kredit abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, kann aber in der Regel zwischen 15 und 30 Jahren liegen. Die Zinssätze haben einen direkten Einfluss auf die Tilgungsdauer, da niedrigere Zinssätze es den Kreditnehmern ermöglichen, schneller zu tilgen. Die Kreditwürdigkeit der Kreditnehmer kann auch die Tilgungsdauer beeinflussen, da Kreditnehmer mit einer besseren Kreditwürdigkeit oft bessere Konditionen erhalten und schneller tilgen können. Die Immobilienpreise können ebenfalls die Tilgungsdauer beeinflussen, da höhere Immobilienpreise zu größeren Kreditbeträgen führen und somit die Tilgungsdauer verlängern können. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber sie liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer kann die Tilgungsdauer kürzer sein, da die monatlichen Zahlungen höher ausfallen und mehr Kapital zurückgezahlt wird. Ein höheres Eigenkapital kann ebenfalls die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Zahlungen niedriger ausfallen. In Ländern mit höheren Zinssätzen und niedrigerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Zahlungen niedriger ausfallen und weniger Kapital zurückgezahlt wird. **
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Zahlungen niedriger sind. Eine höhere Darlehenshöhe kann die Tilgungsdauer verlängern, da mehr Kapital zurückgezahlt werden muss. Insgesamt beeinflussen Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer einer Hypothek und können zu unterschiedlichen Laufzeiten führen. **
Wie lange dauert die Tilgung eines durchschnittlichen Immobilienkredits? Welche Faktoren beeinflussen die Tilgungsdauer eines Darlehens?
Die Tilgungsdauer eines durchschnittlichen Immobilienkredits beträgt in der Regel zwischen 20 und 30 Jahren. Die wichtigsten Faktoren, die die Tilgungsdauer beeinflussen, sind die Höhe des Kredits, die Höhe der monatlichen Tilgungsraten und die Zinssätze. Zusätzliche Einzahlungen oder Sondertilgungen können die Tilgungsdauer verkürzen. **
Top-Angebote
Produkte zum Begriff Tilgungsdauer:
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Wirtschaftslage die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und einer starken Wirtschaftslage tendiert die Tilgungsdauer dazu, kürzer zu sein, da Kreditnehmer in der Lage sind, schneller zu tilgen. Eine gute Kreditwürdigkeit kann ebenfalls zu einer verkürzten Tilgungsdauer führen, da Kreditnehmer bessere Konditionen erhalten. In Ländern mit höheren Zinssätzen und einer schwachen Wirtschaftslage kann die Tilgungsdauer länger sein, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothek abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Ratenzahlungen niedriger sind. Ein höheres Eigenkapital kann die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Ratenzahlungen entsprechend niedriger ausfallen. In Ländern mit höheren Zinssätzen und geringerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Ratenzahlungen höher ausfallen und es länger dauert, den Kredit abzuzahlen. **
Ähnliche Suchbegriffe für Tilgungsdauer
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovative Instandhaltung, Fachbücher von Öiva, Hubert BiedermannDas Fachbuch "Innovative Instandhaltung" von TÜV Media bietet eine umfassende Analyse der modernen Instandhaltungsstrategien, die sich durch den Einfluss digitaler Technologien und Künstlicher Intelligenz (KI) verändern. In der heutigen Zeit vollzieht sich in vielen Unternehmen ein grundlegender Wandel, bei dem die Instandhaltung nicht mehr nur als technische Disziplin betrachtet wird, sondern als strategisches Element, das zur Wertschöpfung, Nachhaltigkeit und technologischen Souveränität beiträgt. Das Buch beleuchtet, wie KI-gestützte Systeme und datenbasierte Assistenzlösungen die Effizienz und Zuverlässigkeit von Instandhaltungsprozessen steigern können. Es werden zentrale Fragen zur Rolle von Cybersecurity, AR-gestützten Inspektionen und digitalem Wissensmanagement behandelt, um die Resilienz und Effizienz in der Instandhaltung zu erhöhen. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Transformation hin zu einem lebenszyklusorientierten Asset Management verbunden sind.65,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
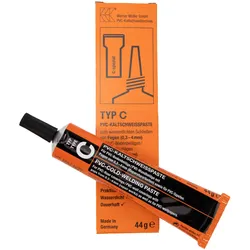
PVC-Kaltschweißmittel | Typ C | Für ReparaturenPVC-Kaltschweißpaste Typ C: Die starke Lösung für Reparaturen und Fugen Mit der PVC-Kaltschweißpaste Typ C bringst Du beschädigte oder offene Nähte bei PVC-Bodenbelägen, PVC-Wandbelägen und PVC-Tapeten wieder zuverlässig in Form. Besonders bei Reparaturarbeiten zeigt Typ C seine Stärke: Die Paste eignet sich ideal für Fugen von 0,3 bis 4 mm und sorgt für eine saubere, dauerhaft belastbare Nahtversiegelung. Klebeband ist dabei nicht erforderlich, was die Anwendung besonders unkompliziert macht. Dank der praktischen C-Düse lässt sich die Kaltschweißpaste präzise in schmale Fugen einbringen. Für feine Fugen und PVC-Tapeten verwendest Du den Düsenaufsatz, während Du bei breiteren Fugen einfach ohne Aufsatz arbeitest. So passt sich Typ C flexibel an Deine Reparatur an und ermöglicht Dir ein kontrolliertes, sauberes Ergebnis. Ob kleine Beschädigung, offene Naht oder nachträgliche Ausbesserung: Mit der PVC-Kaltschweißpaste Typ C erhältst Du eine zuverlässige Lösung, die Deinen PVC-Belag wieder ordentlich, dicht und optisch ansprechend verbindet. Ideal für alle, die Wert auf eine einfache Anwendung und ein professionelles Ergebnis legen.12,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, kann aber in der Regel zwischen 15 und 30 Jahren liegen. Die Zinssätze haben einen direkten Einfluss auf die Tilgungsdauer, da niedrigere Zinssätze es den Kreditnehmern ermöglichen, schneller zu tilgen. Die Kreditwürdigkeit der Kreditnehmer kann auch die Tilgungsdauer beeinflussen, da Kreditnehmer mit einer besseren Kreditwürdigkeit oft bessere Konditionen erhalten und schneller tilgen können. Die Immobilienpreise können ebenfalls die Tilgungsdauer beeinflussen, da höhere Immobilienpreise zu größeren Kreditbeträgen führen und somit die Tilgungsdauer verlängern können. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber sie liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer kann die Tilgungsdauer kürzer sein, da die monatlichen Zahlungen höher ausfallen und mehr Kapital zurückgezahlt wird. Ein höheres Eigenkapital kann ebenfalls die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Zahlungen niedriger ausfallen. In Ländern mit höheren Zinssätzen und niedrigerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Zahlungen niedriger ausfallen und weniger Kapital zurückgezahlt wird. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Zahlungen niedriger sind. Eine höhere Darlehenshöhe kann die Tilgungsdauer verlängern, da mehr Kapital zurückgezahlt werden muss. Insgesamt beeinflussen Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer einer Hypothek und können zu unterschiedlichen Laufzeiten führen. **
-
Wie lange dauert die Tilgung eines durchschnittlichen Immobilienkredits? Welche Faktoren beeinflussen die Tilgungsdauer eines Darlehens?
Die Tilgungsdauer eines durchschnittlichen Immobilienkredits beträgt in der Regel zwischen 20 und 30 Jahren. Die wichtigsten Faktoren, die die Tilgungsdauer beeinflussen, sind die Höhe des Kredits, die Höhe der monatlichen Tilgungsraten und die Zinssätze. Zusätzliche Einzahlungen oder Sondertilgungen können die Tilgungsdauer verkürzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.